
इन्वेस्टर संबंध
-
 होम लोन प्रोसेस को आसान बनाने के लिए 5 चरणों की गाइड
आसान लोन यात्रा के लिए पात्रता, एप्लीकेशन, अप्रूवल और डिस्बर्समेंट को समझने के लिए 5-चरण की इस होम लोन गाइड का पालन करें.
-
 प्रॉपर्टी पर लोन के लिए नियम: पात्रता और सुझाव
सम्मान कैपिटल के बारे में नई जानकारियां पढ़ें.
- होम लोन प्रोसेस को आसान बनाने के लिए 5 चरणों की गाइड
आसान लोन यात्रा के लिए पात्रता, एप्लीकेशन, अप्रूवल और डिस्बर्समेंट को समझने के लिए 5-चरण की इस होम लोन गाइड का पालन करें.
- प्रॉपर्टी पर लोन के लिए नियम: पात्रता और सुझाव
सम्मान कैपिटल के बारे में नई जानकारियां पढ़ें.
हमसे संपर्क करें
- होम लोन प्रोसेस को आसान बनाने के लिए 5 चरणों की गाइड
आसान लोन यात्रा के लिए पात्रता, एप्लीकेशन, अप्रूवल और डिस्बर्समेंट को समझने के लिए 5-चरण की इस होम लोन गाइड का पालन करें.
- प्रॉपर्टी पर लोन के लिए नियम: पात्रता और सुझाव
सम्मान कैपिटल के बारे में नई जानकारियां पढ़ें.
हमारे बारे में
आपको यह सब जानना जरूरी है
- होम लोन प्रोसेस को आसान बनाने के लिए 5 चरणों की गाइड
आसान लोन यात्रा के लिए पात्रता, एप्लीकेशन, अप्रूवल और डिस्बर्समेंट को समझने के लिए 5-चरण की इस होम लोन गाइड का पालन करें.
- प्रॉपर्टी पर लोन के लिए नियम: पात्रता और सुझाव
सम्मान कैपिटल के बारे में नई जानकारियां पढ़ें.
प्रोडक्ट्स
आपको यह सब जानना जरूरी है
- होम लोन प्रोसेस को आसान बनाने के लिए 5 चरणों की गाइड
आसान लोन यात्रा के लिए पात्रता, एप्लीकेशन, अप्रूवल और डिस्बर्समेंट को समझने के लिए 5-चरण की इस होम लोन गाइड का पालन करें.
- प्रॉपर्टी पर लोन के लिए नियम: पात्रता और सुझाव
सम्मान कैपिटल के बारे में नई जानकारियां पढ़ें.
कैलकुलेटर
आपको यह सब जानना जरूरी है
- होम लोन प्रोसेस को आसान बनाने के लिए 5 चरणों की गाइड
आसान लोन यात्रा के लिए पात्रता, एप्लीकेशन, अप्रूवल और डिस्बर्समेंट को समझने के लिए 5-चरण की इस होम लोन गाइड का पालन करें.
- प्रॉपर्टी पर लोन के लिए नियम: पात्रता और सुझाव
सम्मान कैपिटल के बारे में नई जानकारियां पढ़ें.

होम लोन के लिए आवश्यक डॉक्यूमेंट की लिस्ट
जब आप होम लोन के लिए अप्लाई करते हैं, तो आपको पांच प्रकार के डॉक्यूमेंट सबमिट करने होंगे: पहचान, पता, इनकम, रोज़गार और प्रॉपर्टी से संबंधित. ये हमें कन्फर्म करने में मदद करते हैं कि आप कौन हैं, चेक करें कि आप आराम से पुनर्भुगतान कर सकते हैं, और प्रॉपर्टी को सत्यापित कर सकते हैं. आपके डॉक्यूमेंट रोज़गार के प्रकार, इनकम प्रोफाइल और अन्य पात्रता मानदंडों के आधार पर अलग-अलग हो सकते हैं.

हस्ताक्षरित एप्लीकेशन फॉर्म
सभी एप्लीकेंट द्वारा विधिवत हस्ताक्षरित फोटो के साथ सही, पूर्ण और अप-टू-डेट जानकारी के साथ एप्लीकेशन फॉर्म भरें
2 पासपोर्ट-साइज़ फोटो
इनमें से एक फोटो को एप्लीकेशन फॉर्म के साथ अटैच करना होगा
प्रोसेसिंग शुल्क के बारे में जानें
लोन एप्लीकेशन के समय शुरुआती लॉग-इन शुल्क का भुगतान करना होगा और लोन राशि के डिस्बर्सल के समय बैलेंस राशि का भुगतान करना होगा
प्रॉपर्टी डॉक्यूमेंट
सेल एग्रीमेंट या सेल डीड, अलॉटमेंट लेटर, बिल्डर/सोसाइटी से NOC आदि.
KYC डॉक्यूमेंट
नाम, जन्मतिथि, पता, हस्ताक्षर और पहचान का प्रमाण
आय से संबंधित डॉक्यूमेंट
अगर वेतनभोगी है: सेलरी स्लिप, फॉर्म 16 और बैंक स्टेटमेंट.
अगर स्व-व्यवसायी हैं: फाइनेंशियल स्टेटमेंट, बैंक स्टेटमेंट के साथ इनकम-टैक्स रिटर्न
वेतनभोगी और स्व-व्यवसायी व्यक्तियों के लिए आवश्यक डॉक्यूमेंट के प्रकार
आपको सबमिट करने के लिए आवश्यक डॉक्यूमेंट आपकी इनकम के स्रोत के आधार पर थोड़ा अलग-अलग होते हैं. वेतनभोगी एप्लीकेंट, स्व-व्यवसायी प्रोफेशनल और स्व-व्यवसायी नॉन-प्रोफेशनल के लिए क्या आवश्यक है, यह देखने के लिए नीचे दी गई टेबल का उपयोग करें.
| डॉक्यूमेंट के प्रकार | सैलरीड | स्व-व्यवसायी प्रोफेशनल | स्व-व्यवसायी नॉन-प्रोफेशनल |
|---|---|---|---|
| KYC डॉक्यूमेंट (एप्लीकेंट/को-एप्लीकेंट) | PAN कार्ड या फॉर्म 60 (अगर कस्टमर के पास PAN कार्ड नहीं है) | PAN कार्ड या फॉर्म 60 (अगर कस्टमर के पास PAN कार्ड नहीं है) | PAN कार्ड या फॉर्म 60 (अगर कस्टमर के पास PAN कार्ड नहीं है) |
| पहचान और पते का प्रमाण (एप्लीकेंट/को-एप्लीकेंट) | मान्य पासपोर्ट, ड्राइविंग लाइसेंस, वोटर ID, नरेगा जॉब कार्ड, राष्ट्रीय जनसंख्या रजिस्टर द्वारा जारी पत्र, जिसमें नाम, पते और आधार कार्ड का विवरण दिया हो | मान्य पासपोर्ट, ड्राइविंग लाइसेंस, वोटर ID, नरेगा जॉब कार्ड, राष्ट्रीय जनसंख्या रजिस्टर द्वारा जारी पत्र, जिसमें नाम, पते और आधार कार्ड का विवरण दिया हो | मान्य पासपोर्ट, ड्राइविंग लाइसेंस, वोटर ID, नरेगा जॉब कार्ड, राष्ट्रीय जनसंख्या रजिस्टर द्वारा जारी पत्र, जिसमें नाम, पते और आधार कार्ड का विवरण दिया हो |
| आय का प्रमाण | 3 महीने की सैलरी स्लिप, पिछले 6 महीने के बैंक स्टेटमेंट, लेटेस्ट फॉर्म-16 और IT रिटर्न | पिछले 2 असेसमेंट वर्षों के असेसमेंट के साथ IT रिटर्न, पिछले 2 वर्षों की बैलेंस शीट और प्रॉफिट और लॉस अकाउंट स्टेटमेंट, अनुलग्नक/अनुसूचियां (CA द्वारा प्रमाणित) सहित, बिज़नेस इकाई के पिछले 12 महीनों के करंट अकाउंट स्टेटमेंट और व्यक्ति के सेविंग अकाउंट स्टेटमेंट, पिछले 2 वर्षों के GST रिटर्न के साथ | पिछले 2 असेसमेंट वर्षों के असेसमेंट के साथ IT रिटर्न, पिछले 2 वर्षों की बैलेंस शीट और प्रॉफिट और लॉस अकाउंट स्टेटमेंट, अनुलग्नक/अनुसूचियां (CA द्वारा प्रमाणित) सहित, बिज़नेस इकाई के पिछले 12 महीनों के करंट अकाउंट स्टेटमेंट और व्यक्ति के सेविंग अकाउंट स्टेटमेंट, पिछले 2 वर्षों के GST रिटर्न के साथ |
| होम लोन के लिए अन्य डॉक्यूमेंट | पूरी चेन के साथ टाइटल पेपर, विक्रेता का विवरण, स्वयं के योगदान का प्रमाण, पासपोर्ट साइज़ फोटो, बैंक स्टेटमेंट के साथ जारी लोन का SOA, लॉग-इन फीस | पूरी चेन के साथ टाइटल पेपर, विक्रेता का विवरण, स्वयं के योगदान का प्रमाण, पासपोर्ट साइज़ फोटो, बैंक स्टेटमेंट के साथ जारी लोन का SOA, लॉग-इन फीस | पूरी चेन के साथ टाइटल पेपर, विक्रेता का विवरण, स्वयं के योगदान का प्रमाण, पासपोर्ट साइज़ फोटो, बैंक स्टेटमेंट के साथ जारी लोन का SOA, लॉग-इन फीस |
होम लोन डिस्बर्समेंट से पहले आवश्यक डॉक्यूमेंट
आपका लोन डिस्बर्स होने से पहले, हम सत्यापन का अंतिम राउंड पूरा करते हैं. आपको आमतौर पर निम्नलिखित प्रदान करने की आवश्यकता होगी, जो डिस्बर्समेंट प्रोसेस को सुव्यवस्थित करने में मदद करता है:
ओरिजिनल KYC डॉक्यूमेंट
लोन एग्रीमेंट (स्थानीय राज्य के कानूनों के अनुसार स्टाम्प किया गया)
घोषणा (स्थानीय राज्य के कानूनों के अनुसार स्टाम्प की गई)
रेवेन्यू स्टाम्प के साथ डिमांड प्रॉमिसरी नोट (DPN)
रेवेन्यू स्टाम्प के साथ डीपीएन रिवाइवल लेटर
चेक सबमिशन फॉर्म (CSF)
NACH/DD मैंडेट फॉर्म/E-NACH
सैंक्शन लेटर की स्वीकृति
प्रॉपर्टी डॉक्यूमेंट
क्या आप होम लोन लेने के बारे में सोच रहे हैं?
अपने होम लोन के बारे में पर्सनलाइज़्ड सहायता चाहिए? अपनी नज़दीकी सम्मान ब्रांच पर जाएं, जहां हमारे रिलेशनशिप मैनेजर आपकी एप्लीकेशन में आपकी सहायता करने के लिए तैयार हैं.

होम लोन डॉक्यूमेंट की आवश्यकता क्यों है?
होम लोन डॉक्यूमेंटेशन लेंडिंग प्रोसेस का एक महत्वपूर्ण हिस्सा है. यह हमें लोन अप्रूव करने से पहले एप्लीकेंट की जानकारी को सत्यापित करने, फाइनेंशियल स्थिरता का आकलन करने, रिस्क का मूल्यांकन करने और नियामक आवश्यकताओं का अनुपालन सुनिश्चित करने में मदद करता है.
1 अपनी पहचान सत्यापित करें
हमें यह कन्फर्म करने के लिए आपके पहचान डॉक्यूमेंट की आवश्यकता होती है कि होम लोन एप्लीकेशन किसी वास्तविक व्यक्ति द्वारा सबमिट की जा रही है. इससे पहचान की धोखाधड़ी, किसी के नाम और पहचान का गलत इस्तेमाल और बिना अनुमति किसी और के नाम पर उधार लेने से रोकने में मदद मिलती है.
2 अपनी पुनर्भुगतान क्षमता का आकलन करें
इनकम से संबंधित डॉक्यूमेंट आपकी कमाई की क्षमता और फाइनेंशियल क्षमता की स्पष्ट तस्वीर प्रदान करते हैं. इन रिकॉर्ड को रिव्यू करके, हम यह निर्धारित कर सकते हैं कि आप प्रस्तावित लोन पुनर्भुगतान को आराम से मैनेज कर सकते हैं या नहीं.
3 रोज़गार या बिज़नेस की स्थिरता को सत्यापित करें
लोन अप्रूवल में इनकम का स्थिर स्रोत एक प्रमुख कारक है. रोजगार और बिज़नेस डॉक्यूमेंट हमें आपकी इनकम की निरंतरता, विश्वसनीयता और स्थिरता का मूल्यांकन करने में मदद करते हैं.
4 लोन की पात्रता निर्धारित करें
डॉक्यूमेंटेशन हमें इनकम, मौजूदा फाइनेंशियल दायित्वों, आयु और पुनर्भुगतान क्षमता जैसे कारकों के आधार पर पात्र लोन राशि की गणना करने की अनुमति देता है.
5 क्रेडिट प्रोफाइल का मूल्यांकन करें
फाइनेंशियल रिकॉर्ड और क्रेडिट से संबंधित जानकारी हमें आपके उधार लेने के इतिहास और पुनर्भुगतान व्यवहार को समझने में मदद करती है. एक मज़बूत क्रेडिट प्रोफाइल आमतौर पर ज़िम्मेदार फाइनेंशियल मैनेजमेंट और कम लेंडिंग रिस्क को दर्शाती है.
6 प्रॉपर्टी के स्वामित्व और वैधता को सत्यापित करें
यह सुनिश्चित करने के लिए प्रॉपर्टी डॉक्यूमेंट की समीक्षा की जाती है कि प्रॉपर्टी का टाइटल स्पष्ट हो, स्वामित्व रिकॉर्ड मान्य हो और कानूनी विवादों से मुक्त हो.
7 नियामक और KYC आवश्यकताओं को पूरा करें
RBI द्वारा नियंत्रित लेंडर के रूप में, हमारे लिए नो योर कस्टमर (KYC) और एंटी-फ्रॉड नियमों का पालन करना आवश्यक है. डॉक्यूमेंट्स का सत्यापन करने से हमें इन मानकों को पूरा करने में मदद मिलती है.
8 उधार देने के जोखिम को कम करें
डॉक्यूमेंट हमें एप्लीकेंट की फाइनेंशियल स्थिति और प्रॉपर्टी की कानूनी स्थिति का व्यापक दृष्टिकोण प्रदान करते हैं. इससे अधिक सूचित लेंडिंग निर्णय लिए जा सकते हैं और डिफॉल्ट की संभावना कम होती है.
9 धोखाधड़ी और गलत बयानी से बचें
सबमिट किए गए डॉक्यूमेंट का सत्यापन विसंगतियों, जाली रिकॉर्ड या गलत जानकारी की पहचान करने में मदद करता है, जिससे लोन एप्लीकेशन की प्रामाणिकता सुनिश्चित होती है.
10 तेज़ लोन प्रोसेसिंग सक्षम करें
सटीक और पूरी डॉक्यूमेंटेशन से हम कुशलतापूर्वक मूल्यांकन कर पाते हैं, जिससे प्रोसेसिंग में देरी कम होती है और लोन अप्रूवल की प्रक्रिया आसान हो जाती है.
आप अपनी आवश्यक लोन राशि के लिए भुगतान की जाने वाली अनुमानित EMI चेक करने के लिए हमारे होम लोन EMI कैलकुलेटर का उपयोग कर सकते हैं.
होम लोन डॉक्यूमेंटेशन की सामान्य गलतियां और उनसे कैसे बचें
सही डॉक्यूमेंट्स जमा करना इस बात में बहुत बड़ी भूमिका निभाता है कि आपका होम लोन एप्लीकेशन कितनी आसानी से आगे बढ़ता है. अधिकांश देरी और अस्वीकृतियां आपके डॉक्यूमेंट में होने वाली कुछ ऐसी सामान्य गलतियों के कारण होती हैं जिनसे बचा जा सकता है. यहां वे गलतियां दी गई हैं जो हम अक्सर देखते हैं, और उनसे बचने के आसान तरीके बताए गए हैं.
1
अपनी पात्रता चेक करने से पहले अप्लाई करें
कई एप्लीकेंट पहले इनकम, क्रेडिट स्कोर और मौजूदा EMI जैसी बुनियादी बातों की समीक्षा किए बिना अप्लाई करते हैं. इसके परिणामस्वरूप अस्वीकृत हो सकती है या उम्मीद से कम मंज़ूरी मिल सकती है.
इससे कैसे बचें
होम लोन के लिए अप्लाई करने से पहले अपनी पात्रता जांच लेने से आपको स्पष्ट उम्मीदें रखने और सही डॉक्यूमेंट तैयार रखने में मदद मिलती है.
2
नियम व शर्तों को अनदेखा करना
लोन राशि और ब्याज दर पर ध्यान देना और फाइन प्रिंट को छोड़ना आसान है. ऐसा करने से आपको प्रोसेसिंग, डॉक्यूमेंटेशन या देरी से भुगतान से जुड़े शुल्कों के बारे में जानकारी नहीं मिल पाती है.
इससे कैसे बचें
शर्तों को पहले से पढ़ने से आपको बाद में होने वाले सरप्राइज़ से बचने में मदद मिलती है.
3
अधूरे या गलत भरे हुए डॉक्यूमेंट सबमिट करना
एप्लीकेशन फॉर्म में खाली फील्ड, या बिना सहायक अनुसूचियों के फाइल किए गए इनकम टैक्स रिटर्न, उन सबसे आम कमियों में से हैं जो मंज़ूरी में देरी का कारण बनती हैं.
इससे कैसे बचें
होम लोन के लिए आवश्यक डॉक्यूमेंट की पूरी लिस्ट देखें और सबमिट करने से पहले हर फॉर्म को चेक करें.
4
हस्ताक्षर मिसमैच और अटेस्टेशन की कमी
अगर आपके आइडेंटिटी प्रूफ पर हस्ताक्षर आपके एप्लीकेशन पर दिए गए हस्ताक्षर से मेल नहीं खा रहे हैं, तो अतिरिक्त सत्यापन की आवश्यकता हो सकती है. इसी प्रकार, कुछ डॉक्यूमेंट को चार्टर्ड अकाउंटेंट द्वारा स्व-प्रमाणन, नोटरीकरण या सर्टिफिकेशन की आवश्यकता हो सकती है.
इससे कैसे बचें
सभी जगह एक ही हस्ताक्षर का प्रयोग करें, और कन्फर्म करें कि किन डॉक्यूमेंट को अतिरिक्त सत्यापन की आवश्यकता है.
5
आपके प्रॉपर्टी डॉक्यूमेंट में गलतियां
गुम या अस्पष्ट प्रॉपर्टी पेपर, जैसे सेल डीड, ऑक्यूपेंसी सर्टिफिकेट या बिल्डर अप्रूवल, देरी का अक्सर कारण हैं.
इससे कैसे बचें
अप्लाई करने से पहले सुनिश्चित करें कि आपके प्रॉपर्टी के डॉक्यूमेंट पूरे, मान्य और अप-टू-डेट हैं.
6
पुराने KYC का विवरण
अगर आपकी KYC जानकारी मौजूद नहीं है, तो सत्यापन धीमा हो सकता है.
इससे कैसे बचें
हमारे साथ अपने पर्सनल विवरण को अपडेट रखने से आपकी होम लोन एप्लीकेशन को तेज़ी से और अधिक आसानी से आगे बढ़ाने में मदद मिलती है.
अपने होम लोन डॉक्यूमेंटेशन को शुरू से ही सही और पूरा रखना, जल्दी मंज़ूरी पाने का सबसे आसान तरीका है. अगर आपकी इनकम या पेपरवर्क मानक के अनुसार नहीं है, तो हमारी टीम को आपको सही विकल्पों के बारे में मार्गदर्शन देने में खुशी होगी.
सम्मान कैपिटल क्यों चुनें
हमारी सोच और काम का आधार - सम्मान सम्मान कैपिटल एक भरोसेमंद पार्टनर है, जो लाखों लोगों के घर और बिज़नेस के सपनों का सम्मान करता है और इन्हें पूरा करने में मदद करता है. हमारे साथ जुड़ने पर हम आपकी उम्मीदों को पूरा करते हैं और अपने हर लोन द्वारा आपको लाभ पहुंचाकर आपके सपनों को साकार करते हैं.
हमसे हुए लाभान्वित
1.4+ मिलियन यूज़र्स
अपनी होम लोन आवश्यकताओं के साथ
लीडिंग मॉरगेज-फोकस्ड
भारत में NBFC

200+
देशभर में ऑफिस
10k+
अप्रूव हुए प्रोजेक्ट

25+ वर्ष
की हाउसिंग फाइनेंस में विशेषज्ञता
न्यूनतम पेपरवर्क, अधिकतम विश्वास
सम्मान कैपिटल ने न्यूनतम पेपरवर्क और बहुत कम गारंटी के साथ मुझे आवश्यक लोन राशि प्राप्त करने में मदद की.
प्रकाश, 42 वर्षीय  औरंगाबाद
आपके घर के लिए तुरंत मंज़ूरी
सम्मान कैपिटल ने मुझे 2BHK घर खरीदने में मदद की. बहुत कम पेपरवर्क के साथ लोन प्रोसेस बहुत आसान थी और वास्तव में लोन बहुत जल्दी अप्रूव हो गया था.
सौरभ, 34 वर्षीय बेंगलुरु
भरोसे से बिज़नेस के ग्रोथ में मिली मदद
सम्मान कैपिटल ने मेरी लक्ष्य पर भरोसा किया और सीमित फंडिंग के साथ मेरी आवश्यक लोन राशि को अप्रूव किया. मैं सम्मान कैपिटल को मुझ पर भरोसा करने और मेरे बिज़नेस को बढ़ाने में मेरी मदद करने के लिए धन्यवाद देती हूं.
कोमल, 42 वर्षीय दिल्ली
भरोसे और सहारे पर बना एक घर
सम्मान कैपिटल ने मेरे साथ-साथ मेरे माता-पिता की आसानी से घर खरीदने की लंबे समय की इच्छा पूरी की. उनकी टीम सहयोगी और पारदर्शी थी, और उन्होंने पूरे प्रक्रिया को बिना किसी अनावश्यक परेशानी के सुचारू रूप से संभाला
दविंदर, 42 वर्षीय औरंगाबाद
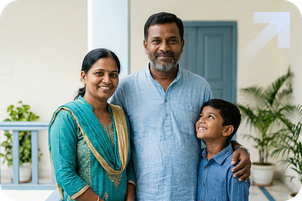
मेरी ज़मीन एक खुशहाल घर में बदल गई
सम्मान कैपिटल ने हमें बिना किसी तनाव के अपनी जमीन पर अपना घर बनाने में मदद की. लोन प्रोसेस बहुत आसान था और कर्मचारियों ने मेरे लोन को प्रोसेस करने में बहुत सहायता की.
राधाकृष्ण, 49 वर्षीय विशाखापट्नम
अक्सर पूछे जाने वाले प्रश्न
लोन, पात्रता, EMI, डॉक्यूमेंट, प्रोसेस और सपोर्ट- समझें आसानी से.
अक्सर पूछे जाने वाले प्रश्न
होम लोन, EMI, ब्याज और पात्रता से जुड़े आपके सवालों के जवाब तुरंत पाएं, जिन्हें विषय के अनुसार ग्रुप में रखा गया है. खोजने के लिए एक कैटेगरी चुनें.
होम लोन डॉक्यूमेंट क्या हैं?
होम लोन डॉक्यूमेंट पर्सनल, फाइनेंशियल और प्रॉपर्टी से संबंधित रिकॉर्ड हैं, जिनका उपयोग हम आपकी पहचान को सत्यापित करने, आपकी पुनर्भुगतान क्षमता का आकलन करने और लोन अप्रूव करने से पहले प्रॉपर्टी का मूल्यांकन करने के लिए करते हैं.
होम लोन के लिए अप्लाई करने के लिए कौन से डॉक्यूमेंट की आवश्यकता होती है?
होम लोन के लिए आवश्यक डॉक्यूमेंट में आमतौर पर आइडेंटिटी प्रूफ, एड्रेस प्रूफ, इनकम प्रूफ, बैंक स्टेटमेंट, फोटो और प्रॉपर्टी डॉक्यूमेंट शामिल होते हैं. होम लोन के लिए आवश्यक सटीक डॉक्यूमेंटेशन एप्लीकेंट के प्रकार के अनुसार अलग-अलग हो सकते हैं.
होम लोन के लिए आवश्यक 5 डॉक्यूमेंट क्या हैं?
आमतौर पर अनुरोध किए जाने वाले होम लोन डॉक्यूमेंट में आइडेंटिटी प्रूफ, एड्रेस प्रूफ, PAN कार्ड, इनकम प्रूफ जैसे सेलरी स्लिप या ITR और बैंक स्टेटमेंट शामिल हैं. ये आमतौर पर होम लोन डॉक्यूमेंट की लिस्ट में मुख्य आइटम होते हैं.
लोन डॉक्यूमेंट के प्रकार क्या हैं?
लोन डॉक्यूमेंट को आमतौर पर चार प्रकारों में वर्गीकृत किया जाता है: KYC डॉक्यूमेंट, इनकम डॉक्यूमेंट, रोज़गार या बिज़नेस डॉक्यूमेंट और प्रॉपर्टी से संबंधित डॉक्यूमेंट. इन फॉर्म में प्रोसेसिंग के लिए आवश्यक हाउसिंग लोन डॉक्यूमेंट का पूरा सेट होता है.
होम लोन अप्रूवल को तेज़ करने के लिए मुझे अब कौन से डॉक्यूमेंट इकट्ठा करने चाहिए?
अपना PAN, आधार, फोटो, इनकम प्रूफ, बैंक स्टेटमेंट और प्रॉपर्टी डॉक्यूमेंट तैयार रखें. होम लोन डॉक्यूमेंट की पूरी चेकलिस्ट देरी से बचने में मदद कर सकती है.
क्या मुझे को-एप्लीकेंट की आवश्यकता है और प्रॉपर्टी पेपर की आवश्यकता क्या है?
हां, आमतौर पर होम लोन के लिए को-एप्लीकेंट की आवश्यकता होती है, और यह परिवार का सदस्य होना चाहिए; प्रॉपर्टी के सभी संयुक्त मालिकों को भी सह-उधारकर्ता होना चाहिए. प्रॉपर्टी पेपर में आमतौर पर सेल एग्रीमेंट, टाइटल डॉक्यूमेंट, अलॉटमेंट लेटर और अप्रूव्ड बिल्डिंग प्लान शामिल होते हैं.
सम्मान कैपिटल का होम लोन डॉक्यूमेंटेशन और एप्लीकेशन प्रोसेस कैसे होता है?
आपको सम्मान कैपिटल होम लोन एप्लीकेशन फॉर्म पूरा करना होगा और लागू KYC, इनकम और प्रॉपर्टी डॉक्यूमेंट सबमिट करने होंगे. आपकी प्रोफाइल के आधार पर अतिरिक्त डॉक्यूमेंट का अनुरोध किया जा सकता है.
क्या मुझे होम लोन लेने के लिए ओरिजिनल डॉक्यूमेंट या फोटोकॉपी सबमिट करनी होगी?
फोटोकॉपी आमतौर पर प्रोसेसिंग के लिए स्वीकार की जाती हैं, जबकि ओरिजिनल केवल सत्यापन के उद्देश्यों के लिए ही आवश्यक हो सकते हैं.
प्री-अप्रूव्ड होम लोन के लिए कौन से डॉक्यूमेंट की आवश्यकता होती है?
प्री-अप्रूव्ड होम लोन के लिए, हम आमतौर पर आइडेंटिटी प्रूफ, एड्रेस प्रूफ, PAN कार्ड, इनकम डॉक्यूमेंट और बैंक स्टेटमेंट का अनुरोध करते हैं. क्योंकि इस चरण में किसी प्रॉपर्टी को अंतिम रूप नहीं दिया गया है, इसलिए आमतौर पर प्रॉपर्टी से संबंधित डॉक्यूमेंट की आवश्यकता नहीं होती है. प्री-अप्रूवल प्रोसेस के तहत आवश्यक डॉक्यूमेंट की पूरी लिस्ट के लिए कृपया हमारी टीम से संपर्क करें.
होम लोन पूरा करने के लिए कौन से डॉक्यूमेंट की आवश्यकता होती है?
सफल लोन पूरा होने और डिस्बर्समेंट के लिए, हमें आमतौर पर सभी अप्रूव्ड KYC डॉक्यूमेंट, इनकम रिकॉर्ड, हस्ताक्षरित लोन एग्रीमेंट और सत्यापित प्रॉपर्टी डॉक्यूमेंट की आवश्यकता होती है. उधारकर्ता की प्रोफाइल के आधार पर आवश्यक सटीक डॉक्यूमेंट अलग-अलग हो सकते हैं.
होम लोन के लिए रजिस्ट्रेशन डॉक्यूमेंट की भाषा क्या होनी चाहिए?
रजिस्ट्रेशन डॉक्यूमेंट मुख्य रूप से अंग्रेजी में होने चाहिए या लेंडर द्वारा आवश्यक होने पर प्रमाणित अनुवाद के साथ होने चाहिए.
होम लोन स्वीकृति लेटर क्या है और यह डिस्बर्समेंट से कैसे अलग है?
सैंक्शन लेटर अप्रूव्ड लोन राशि और शर्तों की पुष्टि करता है. डिस्बर्समेंट का अर्थ आवश्यक शर्तों के पूरा होने के बाद फंड को वास्तविक रूप से रिलीज़ करना है.
क्या अधूरे डॉक्यूमेंटेशन से होम लोन अप्रूवल में देरी हो सकती है?
हां. मूल्यांकन के लिए आवश्यक होम लोन डॉक्यूमेंट खोने या गलत होने से प्रोसेसिंग में काफी देरी हो सकती है.
क्या लोन सेटलमेंट के बाद मुझे NOC मिल सकता है?
हां. अपने होम लोन का पूरी तरह से पुनर्भुगतान करने के बाद, सम्मान कैपिटल नो ऑब्जेक्शन सर्टिफिकेट (NOC), लोन क्लोज़र सर्टिफिकेट और ओरिजिनल प्रॉपर्टी डॉक्यूमेंट जारी करता है, जो कन्फर्म करता है कि सभी बकाया राशि का भुगतान कर दिया गया है और लोन अकाउंट बंद कर दिया गया है.
एचआरए और होम लोन में छूट का क्लेम करने के लिए कौन से डॉक्यूमेंट की आवश्यकता होती है?
आपको होम लोन इंटरेस्ट और मूलधन पुनर्भुगतान सर्टिफिकेट, HRA डॉक्यूमेंटेशन, किराए की रसीद और अन्य टैक्स-संबंधित रिकॉर्ड की आवश्यकता हो सकती है, जैसा लागू हो. टैक्स लाभ प्रचलित टैक्स कानूनों और व्यक्तिगत पात्रता के अधीन हैं; कृपया टैक्स सलाहकार से परामर्श लें.
क्या मैं कई होम लोन के लिए टैक्स कटौती का क्लेम कर सकता/सकती हूं और कौन से डॉक्यूमेंट की आवश्यकता होती है?
प्रचलित टैक्स कानूनों के अधीन, आप कई होम लोन पर कटौती का क्लेम करने के लिए पात्र हो सकते हैं. टैक्स फाइलिंग के लिए लोन स्टेटमेंट, ब्याज सर्टिफिकेट और पुनर्भुगतान रिकॉर्ड तैयार रखें.
क्या लेंडर CIBIL या क्रेडिट रिपोर्ट डॉक्यूमेंट मांगते हैं?
हां, अधिकांश लेंडर सीधे आपकी क्रेडिट हिस्ट्री चेक करते हैं. जब तक विशेष रूप से अनुरोध न किया जाए, तब तक आपको क्रेडिट रिपोर्ट सबमिट करने की आवश्यकता नहीं होगी.
हाउसिंग लोन की EMI को कम करने के लिए मुझे किन इनकम डॉक्यूमेंट की आवश्यकता होगी?
हाल ही की सैलरी स्लिप, बैंक स्टेटमेंट, ITR और अन्य अपडेटेड इनकम रिकॉर्ड पॉलिसी के अधीन, पात्रता के पुनर्मूल्यांकन के दौरान मदद कर सकते हैं.
क्या होम लोन पर कोई प्री-पेमेंट शुल्क लगता है?
लागू नियामक दिशानिर्देशों और कंपनी पॉलिसी के अनुसार प्री-पेमेंट और फोरक्लोज़र शुल्क लागू होते हैं. क्योंकि ये आपके लोन के प्रकार और प्रचलित मानदंडों के अनुसार अलग-अलग हो सकते हैं, इसलिए प्री-पे करने से पहले अपने लोन डॉक्यूमेंट या हमारी टीम में मौजूदा शर्तें चेक करें.
होम लोन के लिए कौन से KYC डॉक्यूमेंट की आवश्यकता होती है?
सामान्य KYC डॉक्यूमेंट में PAN कार्ड, आधार कार्ड, पासपोर्ट, वोटर ID, ड्राइविंग लाइसेंस और एड्रेस प्रूफ शामिल हैं. ये होम लोन प्रोसेसिंग के लिए अनिवार्य डॉक्यूमेंट में से हैं.
क्या मुझे होम लोन के लिए इनकम-प्रूफ डॉक्यूमेंट प्रदान करने होंगे?
हां. होम लोन एप्लीकेशन के लिए सेलरी स्लिप, बैंक स्टेटमेंट, ITR और फॉर्म 16 आमतौर पर स्वीकृत इनकम प्रमाण हैं.
जॉइंट होम लोन एप्लीकेशन के लिए कौन से डॉक्यूमेंट की आवश्यकता होती है?
सभी को-एप्लीकेंट को आवश्यक प्रॉपर्टी डॉक्यूमेंट के साथ अपनी पहचान, पता और आय से संबंधित डॉक्यूमेंट प्रदान करने होंगे.
ITR के बिना होम लोन का लाभ उठाने के लिए कौन से डॉक्यूमेंट की आवश्यकता होती है?
अगर आप इनकम टैक्स रिटर्न फाइल नहीं भी करते हैं, तो भी इनकम डॉक्यूमेंटेशन की आवश्यकता होती है. पात्र स्व-नियोजित एप्लीकेंट पर लागू सरोगेट या प्रोग्राम-आधारित आय मूल्यांकन तरीकों के तहत विचार किया जा सकता है, जो प्रोग्राम-विशिष्ट पात्रता, डॉक्यूमेंटेशन और क्रेडिट मानदंडों के अधीन है. हमारी टीम आपको उन रिकॉर्ड्स के बारे में गाइड कर सकती है जो आपकी प्रोफाइल पर लागू होते हैं.
क्या मुझे बिना किसी डॉक्यूमेंट के होम लोन मिल सकता है?
नहीं. एप्लीकेशन का आकलन करने के लिए हर लेंडर को होम लोन पात्रता डॉक्यूमेंट के न्यूनतम सेट की आवश्यकता होती है.
क्या डॉक्यूमेंट की ऑनलाइन डिजिटल कॉपी सबमिट की जा सकती है, या क्या मुझे फिज़िकल कॉपी प्रदान करनी होगी?
कई लेंडर शुरुआती मूल्यांकन के दौरान डिजिटल कॉपी स्वीकार करते हैं, लेकिन बाद में फिज़िकल सत्यापन की आवश्यकता हो सकती है.
होम लोन डॉक्यूमेंटेशन की सामान्य गलतियां क्या हैं जो लोन रिजेक्शन का कारण बन सकती हैं?
हस्ताक्षर मौजूद नहीं हैं, असंगत जानकारी, अधूरे फॉर्म, अपर्याप्त आय प्रमाण और अस्पष्ट प्रॉपर्टी रिकॉर्ड सामान्य समस्याएं हैं.
होम लोन एप्लीकेशन के लिए सभी आवश्यक डॉक्यूमेंट सबमिट न करने का क्या परिणाम होता है?
आवश्यक डॉक्यूमेंट जमा न करने पर एप्लीकेशन लंबित रह सकता है, विलंबित हो सकता है या अस्वीकार किया जा सकता है.

A-34, 2nd और 3rd फ्लोर, लाजपत नगर - II, नई दिल्ली - 110024


100% सुरक्षित


हमारा समर्पित सपोर्ट

100% सुरक्षित